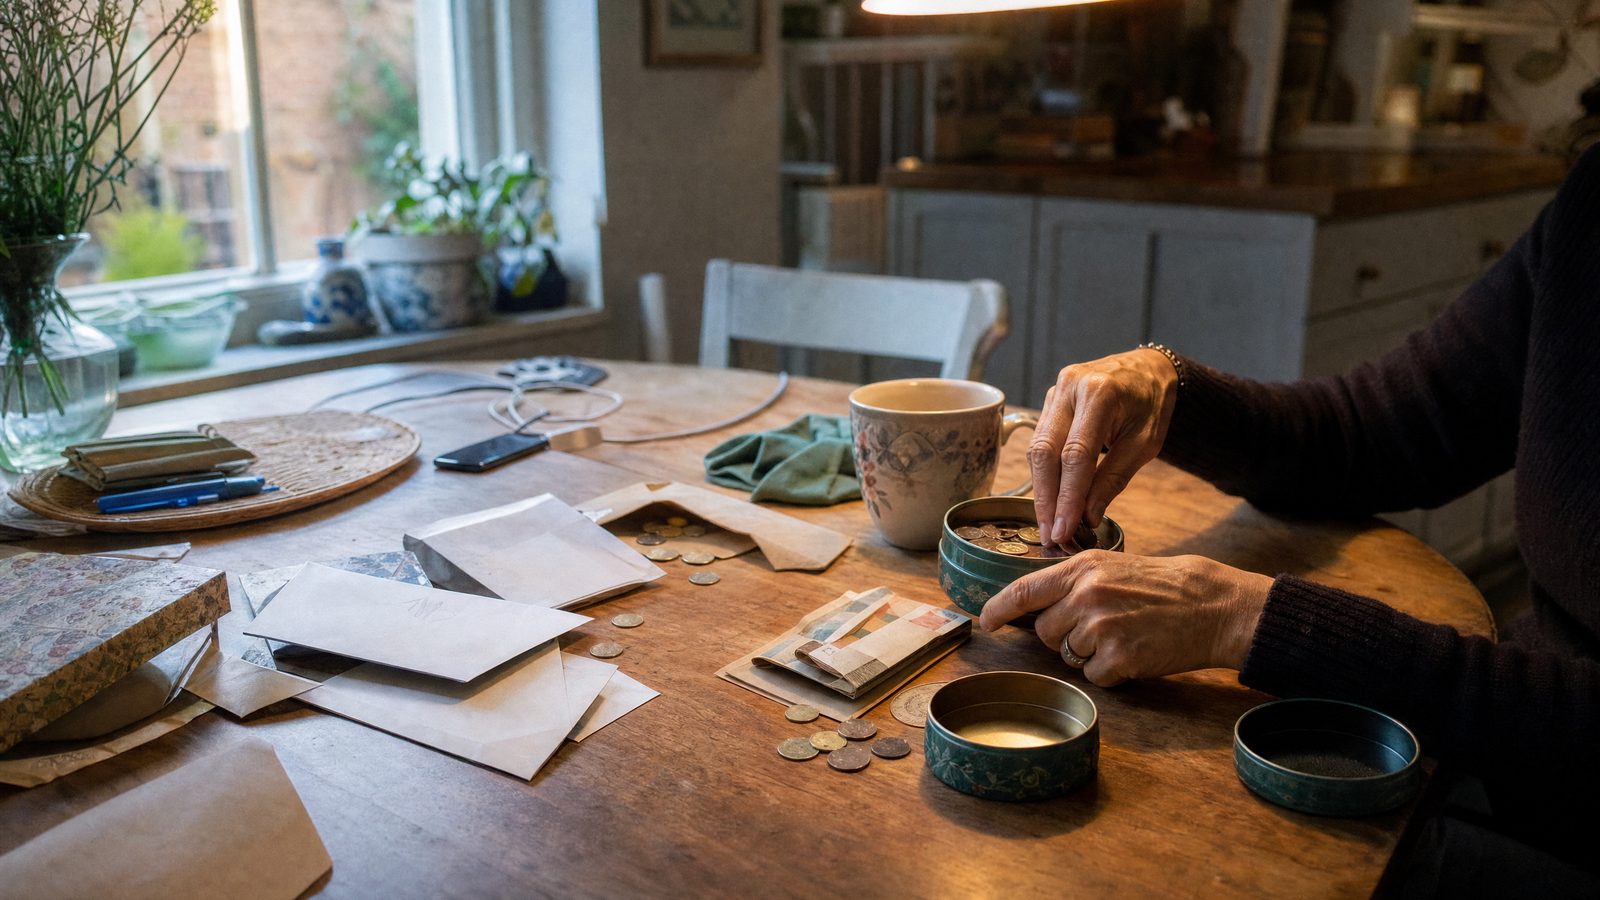
Antes de existir qualquer aplicação de telemóvel, muitas casas europeias já resolviam o problema do dinheiro da mesma forma: com envelopes de papel em cima da mesa da cozinha. Um para a renda, outro para a comida, um terceiro para o autocarro dos filhos. Era um sistema sem código nenhum e, segundo a teoria económica clássica, um desperdício de eficiência — o dinheiro é dinheiro, e trancá-lo em compartimentos separados não devia fazer diferença nenhuma ao fim do mês. E no entanto, geração após geração, esse sistema continuou a funcionar melhor do que a lógica pura da oferta e da procura previa.
A resposta a esse enigma tem um nome: contabilidade mental (mental accounting) — nas palavras da plataforma educativa do banco UBS dedicada aos Prémios Nobel, "simply put, this is how people manage and designate their money" ("em termos simples, é assim que as pessoas gerem e atribuem o seu dinheiro", tradução livre) [1]. É a teoria de que as pessoas não tratam o dinheiro como um recurso único e permutável, mas dividem-no em categorias mentais distintas — uma para a casa, outra para o lazer —, cada uma com as suas próprias regras internas, mesmo quando isso contraria a ideia de que "um euro vale sempre um euro".
O economista que levou a sério aquilo que a teoria ignorava
Quem deu nome e rigor a este fenómeno foi o economista norte-americano Richard Thaler, distinguido com o Prémio Nobel das Ciências Económicas a 9 de outubro de 2017 pelas suas contribuições para a economia comportamental [2]. Um dos exemplos mais citados do seu trabalho é experimental: em testes de laboratório, pessoas sedentas numa praia aceitavam pagar, em média, 7,25 dólares por uma cerveja comprada num hotel elegante, mas apenas 4,10 dólares pela mesma cerveja comprada numa loja de conveniência degradada — o produto era idêntico, só o contexto da compra mudava [2].
Este tipo de factor — o sítio onde a cerveja foi comprada, o envelope onde a nota está guardada — devia ser, segundo a teoria clássica, irrelevante para a decisão. Thaler discordava frontalmente: "I call these 'supposedly irrelevant factors.' And really my research can be summarized as there are a lot of these supposedly irrelevant factors that are not irrelevant. They matter" ("chamo a isto 'factores supostamente irrelevantes'. No fundo, a minha investigação resume-se a isto: há muitos destes factores supostamente irrelevantes que não são irrelevantes. Eles importam", tradução livre) [3]. O método clássico dos envelopes — a prática, comum em muitas famílias até há poucas décadas, de dividir o salário em dinheiro físico por categorias de despesa logo ao recebê-lo — é, na prática, contabilidade mental tornada objecto: um envelope vazio para o lazer é um limite que se sente com as próprias mãos, muito antes de aparecer em qualquer extracto.
A fricção era a funcionalidade
O método clássico dos envelopes tinha uma vantagem que nenhuma folha de cálculo reproduz sozinha: a fricção física de contar notas obrigava a uma pausa antes de cada compra. Gastar mais na categoria do lazer significava, de forma literal, tirar notas de outro envelope — um acto visível e incómodo, que a maioria das pessoas evitava. Mas tinha limitações óbvias: dinheiro parado em casa não rende juro nenhum, é vulnerável a furto, e não sobrevive bem a uma despesa imprevista que exija recorrer a duas categorias ao mesmo tempo.
Foi essa tensão — entre a disciplina que a fricção física proporciona e os custos reais que ela impõe — que abriu caminho às versões digitais do mesmo princípio. Uma aplicação não pode replicar o gesto de tirar uma nota de um envelope, mas pode replicar a sua lógica: um saldo visível, atribuído a um propósito, que diminui à medida que se gasta. O Banco Central Europeu já explora esta direcção nos seus próprios testes: o relatório de setembro de 2025 sobre a plataforma de inovação do euro digital — que juntou quase 70 participantes de mercado, entre comerciantes, empresas de tecnologia financeira e universidades, desde outubro de 2024 — aponta os recibos electrónicos como forma de dar aos consumidores acesso estruturado aos seus registos de compra, "simplifying tasks such as returns, warranty claims, expense reporting and personal budgeting" ("simplificando tarefas como devoluções, reclamações de garantia, relatórios de despesa e orçamento pessoal", tradução livre) [4].
| Envelope clássico (dinheiro físico) | Envelope digital (carteira numa app) | |
|---|---|---|
| Limite por categoria | Visível e tangível — nota física | Visível no ecrã, actualizado a cada transacção |
| Fricção para gastar a mais | Alta — implica ir buscar dinheiro a outro envelope | Baixa — mas pode ser reforçada com alertas |
| Risco de furto ou perda | Real | Praticamente nulo |
| Rendimento do saldo parado | Nenhum | Depende da conta associada |
| Ajuste a despesas variáveis | Lento, manual | Imediato, com histórico e projecção |
A literacia financeira geral na União Europeia ajuda a explicar porque é que esta ponte importa: segundo o inquérito Eurobarómetro publicado pela Comissão Europeia em julho de 2023, apenas 18% dos cidadãos da UE têm um nível elevado de literacia financeira, 64% têm um nível médio e 18% um nível baixo [5]. A comissária europeia para os Serviços Financeiros, Mairead McGuinness, resumiu o resultado: "This first ever EU survey on financial literacy is a wake-up call for us and Member States" ("Este primeiro inquérito da UE sobre literacia financeira é um alerta para nós e para os Estados-membros", tradução livre) [5]. Um sistema que exige menos cálculo mental e mostra o limite de forma imediata — a promessa central do envelope, físico ou digital — tem, neste contexto, um valor que vai além da conveniência.
Carteiras, metas e projecção: a mesma lógica, sem o dinheiro em cima da mesa
É esta lógica — categorias com propósito, saldo visível, fricção deslocada para o momento certo — que está por trás das carteiras no AtivaMoney. Em vez de um envelope de papel, cada carteira agrupa o saldo destinado a um propósito (a mensalidade da renda, o fundo de férias, o orçamento semanal do supermercado) e mostra, a qualquer momento, quanto resta gastar sem tocar noutra categoria. As metas acrescentam a dimensão do tempo — um valor e uma data — e alimentam uma projecção do que deverá sobrar até ao fim do mês, calculada a partir dos movimentos reais em vez de uma média teórica. É a mesma ideia que já explorámos em como criar um orçamento mensal em três minutos: quanto menos esforço mental o sistema exigir para manter a disciplina, mais tempo essa disciplina dura. As tags complementam as carteiras quando uma despesa atravessa mais do que um propósito — um jantar de aniversário que é, ao mesmo tempo, lazer e família, por exemplo.
Isto é informação educativa, não aconselhamento financeiro: a forma como organizas o teu dinheiro depende da tua situação concreta, e nenhuma aplicação substitui essa avaliação.
Como pôr a contabilidade mental a teu favor
- Define entre três e cinco carteiras com um propósito concreto — não quinze categorias genéricas que ninguém revê.
- Atribui a cada carteira um saldo visível antes de gastares, não um relatório que só apareça depois.
- Trata transferências entre carteiras como uma decisão consciente, nunca como um hábito automático.
- Revê os saldos à semana, não só no fecho do mês — é quando ainda dá para corrigir o rumo.
- Usa metas com data para objectivos que não são despesas mensais, como um fundo de emergência ou uma viagem.
Começa grátis — sem cartão: experimenta o AtivaMoney e organiza o teu orçamento em carteiras com metas e projecção.
Perguntas frequentes
O que é a contabilidade mental de Richard Thaler?
É a teoria, desenvolvida pelo economista Richard Thaler (Prémio Nobel das Ciências Económicas de 2017), segundo a qual as pessoas dividem o dinheiro em categorias mentais separadas — uma para a renda, outra para o lazer — em vez de o tratarem como um recurso único e permutável, mesmo quando isso contraria a lógica económica clássica.
O método dos envelopes ainda faz sentido com pagamentos digitais?
Sim, mas sob outra forma. A disciplina que os envelopes físicos impunham — um limite visível por categoria, sentido antes de gastar — pode ser recriada em carteiras digitais dentro de uma aplicação, sem a necessidade de levantar notas ou repartir dinheiro fisicamente em casa.
Qual é a diferença entre uma carteira digital e uma categoria de despesa?
Uma categoria classifica despesas já feitas, para efeitos de análise. Uma carteira funciona como um envelope: tem saldo próprio, alimentado por uma transferência ou meta, e mostra quanto resta gastar naquele propósito antes do fim do mês — a mesma lógica de Thaler, sem dinheiro físico.
Os envelopes digitais eliminam o risco de gastar demais?
Não por si só. A fricção física de contar notas ajudava a travar compras por impulso; sem ela, é preciso que a aplicação mostre o saldo da carteira de forma clara antes da compra, e não apenas num relatório mensal a posteriori, para manter o mesmo efeito de travão.
Como começo a usar carteiras e metas para organizar o meu orçamento?
Define três a cinco carteiras com propósitos concretos (casa, alimentação, lazer), atribui-lhes um valor mensal e acompanha o saldo antes de gastares, não depois. Ferramentas como o AtivaMoney permitem criar carteiras e metas com projecção do que resta até ao fim do mês.
Referências
- Richard Thaler: Nudge Theory & Behavioral Economics — UBS Nobel Perspectives
Simply put, this is how people manage and designate their money.
(tradução livre) - The science of misbehaving: Richard Thaler wins the Nobel Prize — Oxera
On 9 October 2017, the Royal Swedish Academy of Sciences awarded the Sveriges Riksbank Prize in Economic Sciences in Memory of Alfred Nobel to Richard H. Thaler for his contributions to behavioural economics.
(tradução livre) - Richard H. Thaler: Biography — Chicago Booth
I call these 'supposedly irrelevant factors.' And really my research can be summarized as there are a lot of these supposedly irrelevant factors that are not irrelevant. They matter.
(tradução livre) - ECB presents findings from digital euro innovation platform and announces second round of experimentation
Integrated electronic receipts (e-receipts) within the digital euro ecosystem could provide consumers with structured access to their purchase records, simplifying tasks such as returns, warranty claims, expense reporting and personal budgeting.
(tradução livre) - Eurobarometer survey reveals low levels of financial literacy across EU — European Commission
This first ever EU survey on financial literacy is a wake-up call for us and Member States
(tradução livre)